


Was den Draht bewegte
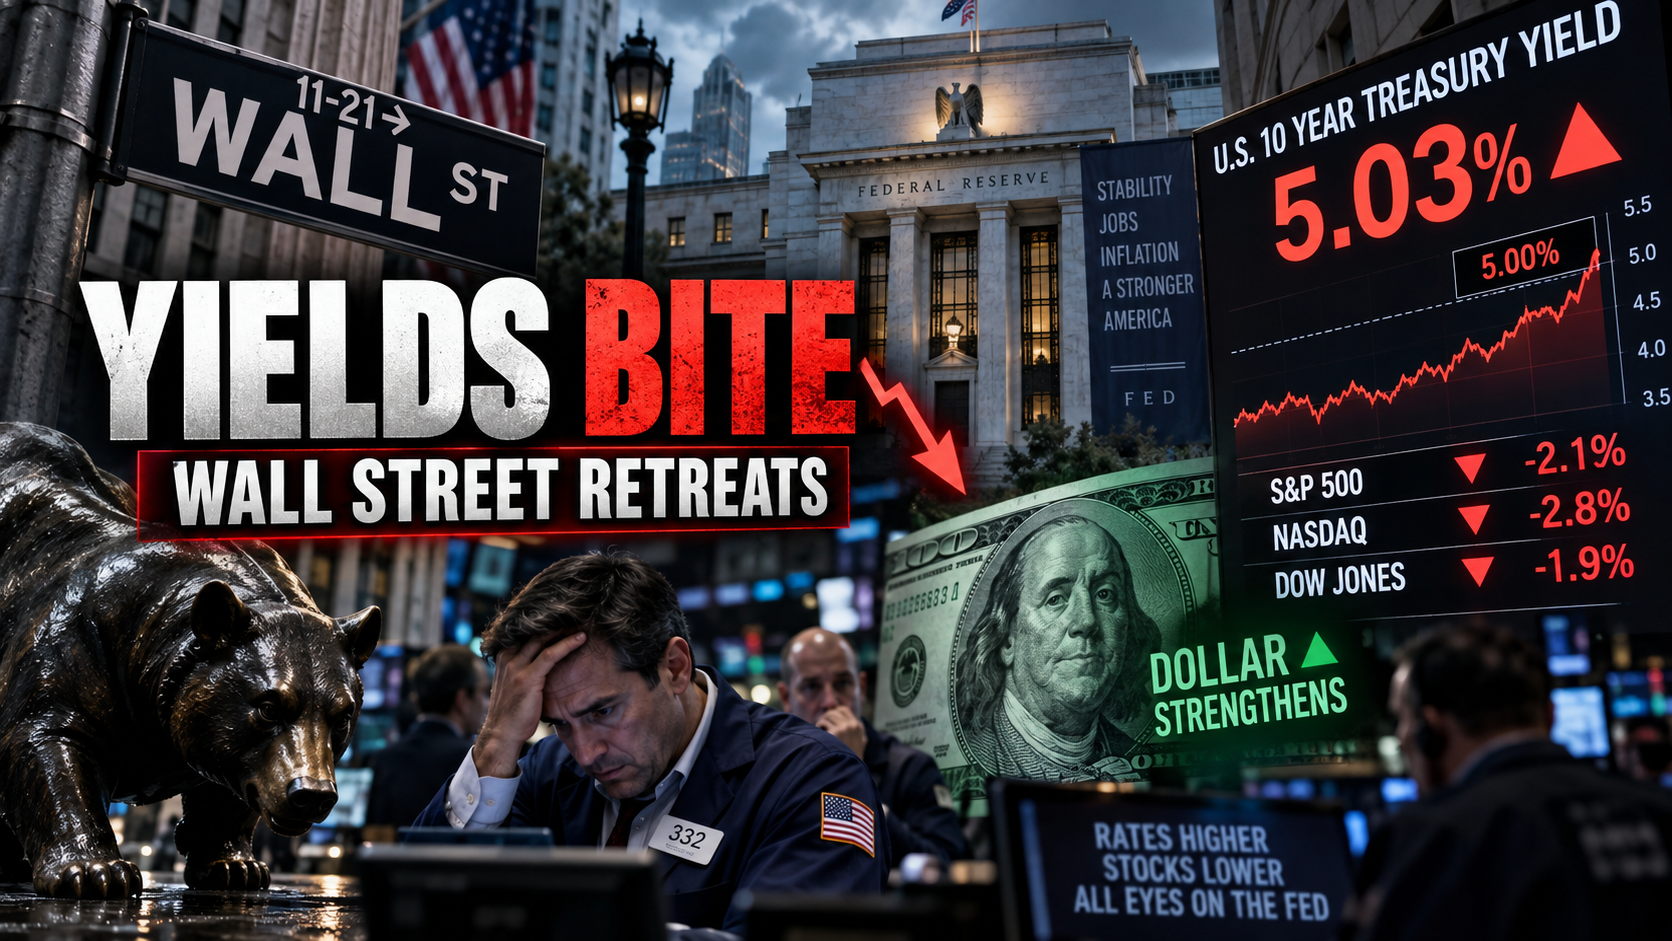
Eine Prellung für Risikoaktiva fand am Dienstag statt, als sich zwei Kräfte verstärkten: eine 10-jährige Treasury-Rendite, die 5% überschritt - ein Niveau, das laut der New York Post seit 2007 nicht mehr gesehen wurde - und Ölpreise, die über 105 US-Dollar pro Barrel stiegen, was die Inflationsängste nur wenige Stunden vor der erwarteten Zinsentscheidung neu entfachte. Laut Reuters fielen die globalen Aktien, als die Renditen der US-Staatsanleihen neue Spitzen erreichten, wobei die Wall Street nicht in der Lage war, gegen den doppelten Gegenwind von Tigh Fuß zu fassen
Die bevorstehende Entscheidung der Fed dominierte das Narrativ von offen bis nah. Laut Bloomberg zählt die sogenannte "extreme" Short-Position des Anleihemarktes auf die Fed, um eine Zinserhöhung zu liefern - eine Bewegung, die die Händler mit 25 Basispunkten stark eingepreist haben, was den ersten Anstieg in mehr als einem Zyklus von Pausen pro Newswire-Berichten markieren würde. Diese Nah-Konsens-Positionierung ließ wenig Raum für Erleichterungs-Rallyes und hielt das Dollar-Gebot während der gesamten Sitzung, wobei FX Street die
Eine abweichende Notiz kam vom Wirtschaftsteam des Weißen Hauses. Der Vorsitzende des Council of Economic Advisers Christopher Phelan erklärte in einem CNBC-Interview, dass es für die Fed "ein Fehler" wäre, die Zinsen zu erhöhen, eine ungewöhnliche öffentliche Intervention, die Schlagzeilen erzeugte, aber die Marktpreise nicht sichtbar veränderte. Getrennt davon konnte der CLARITY Act - ein Regulierungsgesetz für den Kryptosektor - im Senat nicht vorankommen, indem er kryptogebundene Aktien nach unten schickte und eine weitere Ebene des Verkaufsdrucks zu einer bereits bestehenden Defe hinzufügte
 USD
Asset Reaktion
Treasuries trugen die Hauptlast der Angst der Sitzung, wobei die 10-Jahres-Rendite über 5% stieg - ihr höchstes Niveau seit 2007 -, da Angebotsbedenken und die Positionierung vor der Fed die Verkäufer unter Kontrolle hielten. Der Schritt klappte über die Dauer und verstärkte eine längerfristige Erzählung, die zinssensible Aktien belastete.
US-Aktien zogen sich auf der ganzen Linie zurück. Der Dow, der S & P 500 und die Nasdaq schlossen alle niedriger, wobei die Anleger vor der Ankündigung der Politik am Mittwoch Vorsicht vor Verurteilung wählten. Steigende Ölpreise verstärkten den Druck, indem sie die Inflationsdebatte genau in dem Moment am Leben hielten, in dem die Händler auf eine ruhigere Lektüre hofften.
Der US-Dollar festigte sich gegen den breiten Korb und erhielt Unterstützung durch erhöhte Renditen und die Erwartung, dass die Fed mit einer Erhöhung fortfahren wird. Der Anstieg des Öls über 105 US-Dollar fügte der Sitzung einen stagflationären Anstrich hinzu, der den Appetit auf zinssensible und wachstumsorientierte Vermögenswerte gleichzeitig einschränkte.
Schlagzeilen, die die Sitzung antrieben
- [Reuters] Wall Street endet niedriger als Ölspitzen und die Benchmark-Treasury-Rendite durchbricht 5%
- [Bloomberg] Anleihemarkt 'Extreme' Short Counts auf Fed zu liefern Rate Hike
- [NY Post] Die 10-jährige Treasury-Rendite erreicht den höchsten Stand seit 2007, das Öl steigt über 105 US-Dollar, da die Fed erwartet, die Zinsen zu erhöhen
- [Newswires] RAT DES WIRTSCHAFTLICHEN PRÄSIDENTS CHRISTOPHER PHELAN SAGT WIRD FÜR DIE FÜHRUNG VON WIRTSCHAFTSÄTZEN EIN FEHLEN - CNBC INTERVIEW
- [Newswires] MÄRKTE SIND JETZT IN DREI
Handel mit dem Follow-Through
Die Entscheidung der Fed vom Mittwoch landet in einem Markt, der bereits für eine Erhöhung positioniert ist, was bedeutet, dass der wahre Handel in dem liegt, was nach der Erklärung kommt - der Ton der Pressekonferenz, die Dot-Plot-Revisionen und wie Powell den Ölschock im Verhältnis zum Disinflationsfortschritt umrahmt. Ein hawkischer Anstieg, der weitere Signale für die Zukunft gibt, würde wahrscheinlich das Angebot des Dollars verlängern und Treasuries unter Druck halten; jeder zögerliche Drehpunkt in der Sprache könnte den überfüllten Short schnell abwickeln. Bank of England und Bank of Japan Entscheidungen folgen i